

Maroquinerie, joaillerie, haute couture, parfums : le luxe reste l’une des vitrines les plus visibles de l’économie française. En 2026, le secteur sort d’une année 2025 contrastée, marquée par un ralentissement de la demande mondiale, mais il conserve une position que peu de pays peuvent revendiquer, celle d’un écosystème complet qui va des ateliers de province aux boutiques de la rue du Faubourg-Saint-Honoré. Comprendre ce qui fait sa force suppose de regarder à la fois les maisons, les chiffres et le rôle singulier de Paris.
Des maisons nées d’un métier
La plupart des grandes maisons françaises ont commencé par un savoir-faire précis. Hermès était un harnacheur-sellier en 1837, Louis Vuitton un malletier en 1854, Cartier un joaillier en 1847. Ce point de départ artisanal façonne encore leur identité : le produit phare se rattache presque toujours au métier d’origine, et leur communication insiste sur l’atelier, le geste et la transmission.
Autour de ces noms très connus gravitent des dizaines d’autres maisons, en mode, joaillerie, horlogerie, cristallerie, orfèvrerie ou parfumerie. Pour dresser un panorama des grandes maisons de luxe françaises et de leurs spécialités, il faut sortir des seules griffes de mode : Baccarat, Christofle, Puiforcat ou Boucheron relèvent de la même tradition d’exigence que Chanel ou Dior.
Des groupes puissants et des maisons indépendantes
Le paysage s’organise autour de deux modèles. D’un côté, les groupes multimarques : LVMH, premier groupe mondial du secteur, a réalisé 80,8 milliards d’euros de chiffre d’affaires en 2025, et Kering 14,7 milliards, en recul de 13 % sur l’année. De l’autre, des maisons restées familiales ou indépendantes, comme Hermès ou Chanel, qui contrôlent leur distribution et limitent volontairement leurs volumes.
L’année 2025 a montré l’intérêt de cette seconde approche. Hermès a progressé de 9 % à taux de change constants, à 16 milliards d’euros de chiffre d’affaires, alors qu’une partie du marché reculait. La rareté maîtrisée, les listes d’attente et le refus des promotions protègent la valeur perçue des produits, et donc les marges.
Le poids économique d’une filière
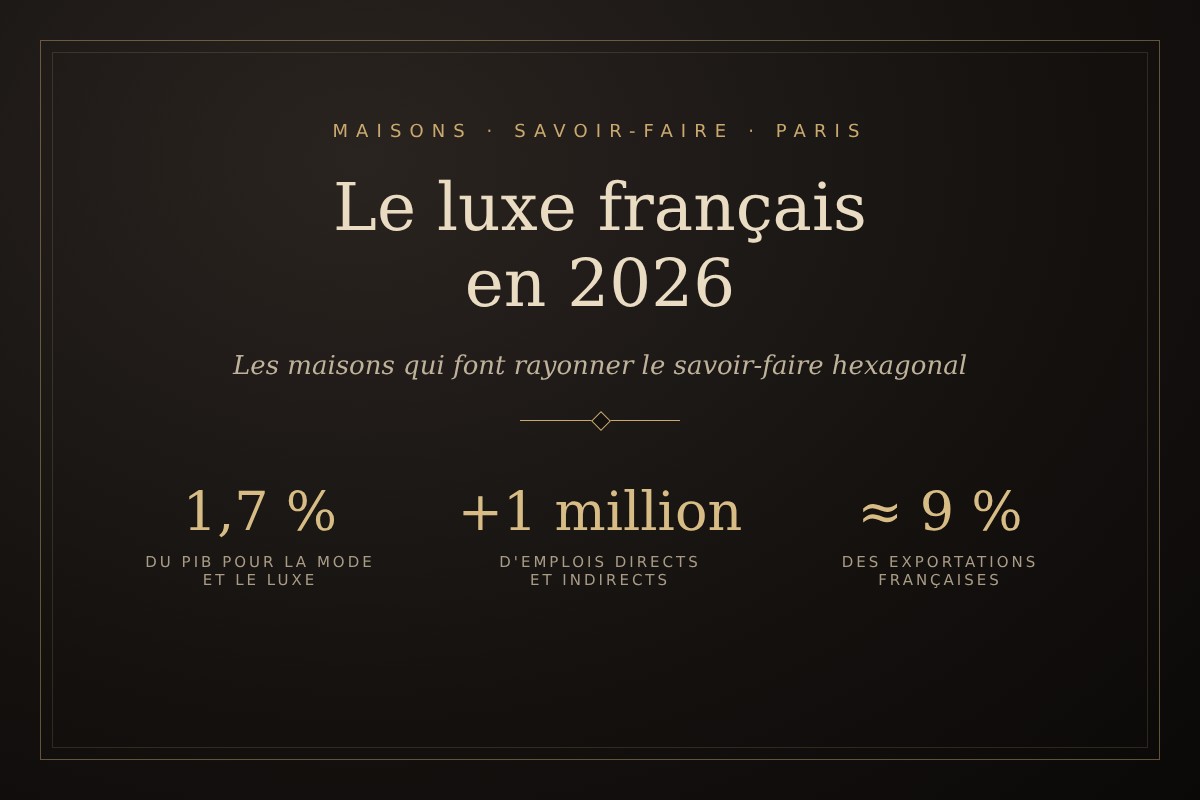
Au-delà des marques, le luxe est une véritable filière industrielle. Selon les données reprises dans le contrat stratégique de la filière mode et luxe, l’ensemble mode et luxe génère environ 154 milliards d’euros de chiffre d’affaires direct et représente 1,7 % du PIB, une part portée à 3,1 % en tenant compte des effets induits. Le Comité Colbert, qui fédère les maisons françaises, évalue à plus d’un million le nombre d’emplois directs et indirects liés au luxe.
Le secteur compte aussi parmi les premiers contributeurs à la balance commerciale. Les maisons françaises réalisent l’essentiel de leurs ventes à l’étranger, et le luxe pesait près de 9 % des exportations françaises en 2024. La maroquinerie représente à elle seule plus de 12 milliards d’euros d’exportations par an. Pour suivre l’évolution des chiffres du luxe en France, mieux vaut toujours vérifier l’année et le périmètre de chaque donnée, car les études ne mesurent pas toutes la même chose.
Paris, vitrine mondiale du luxe
Paris occupe une place à part. La capitale concentre les sièges des grandes maisons, les défilés de la Fashion Week, les maisons de haute couture et une partie des ateliers. Elle reste aussi un lieu d’achat majeur : selon Cushman & Wakefield, Paris est redevenue en 2025 la première ville européenne pour les ouvertures de boutiques de luxe, avec 22 nouvelles adresses contre 7 l’année précédente.
Les adresses historiques gardent leur rôle symbolique : la place Vendôme pour la haute joaillerie, l’avenue Montaigne et la rue du Faubourg-Saint-Honoré pour la mode et la maroquinerie, les Champs-Élysées pour les vaisseaux amiraux. La clientèle internationale y vient autant pour acheter que pour vivre une expérience de marque, ce qui pousse les maisons à concevoir des boutiques qui ressemblent de plus en plus à des lieux culturels.
Un savoir-faire qui repose sur les ateliers
Derrière les vitrines, la valeur du luxe français se joue dans les ateliers. Maroquiniers, sertisseurs, brodeurs, plumassiers, bottiers : ces métiers demandent des années de formation, et les maisons peinent régulièrement à recruter. Plusieurs acteurs ont donc créé leurs propres filières de formation, comme l’École Hermès des savoir-faire ou l’Institut des Métiers d’Excellence de LVMH.
Une partie de la production repose aussi sur des entreprises plus discrètes, tanneries, fonderies, ateliers de broderie, dont certaines portent le label Entreprise du Patrimoine Vivant attribué par l’État. Les grandes maisons cherchent à sécuriser ces savoir-faire rares : Chanel a ainsi regroupé plusieurs ateliers d’art, dont la maison de broderie Lesage, au sein du 19M, à Paris.
Les enjeux des prochaines années
Le ralentissement de 2025 a rappelé la dépendance du secteur à quelques grands marchés, la Chine et les États-Unis en tête, et sa sensibilité aux droits de douane comme aux variations de change. Les hausses de prix répétées depuis 2021 ont aussi éloigné une partie de la clientèle dite aspirationnelle.
Pour les maisons, la réponse passe moins par le volume que par la cohérence : traçabilité des matières, réparation et service après-vente, ancrage des ateliers en France. Ce sont précisément ces éléments, plus que le logo, qui justifient le prix d’une pièce de luxe et qui permettent au savoir-faire français de conserver son avance.